monobank — банк у телефоні

Screenshots
Details
- Bewertung
- 4,9
- Version
- 9.6.0
- Entwickler
- Universal bank | Monobank
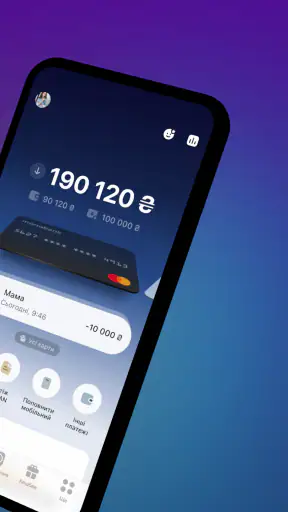
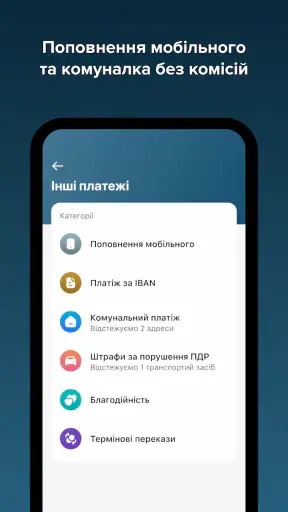
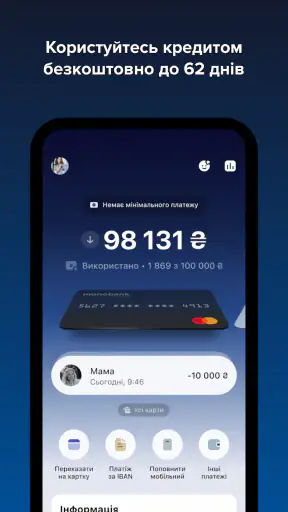
Ich öffne monobank – банк у телефоні nicht einfach nur, um einen Kontostand anzusehen. Für mich ist die App dann nützlich, wenn aus einem alltäglichen Finanzvorgang schnell ein klarer Ablauf wird: Geld liegt auf dem Konto, eine Karte soll eingesetzt werden, eine Zahlung muss aufgeteilt werden oder eine Einzahlung steht an. Genau auf solche Situationen ist die Finanz-App von Universal bank | Monobank zugeschnitten. Sie verbindet Online-Banking, Karte, Kreditkarte, Ratenkauf, Einzahlung und Cashback in einer mobilen Oberfläche.
Mein erster Eindruck ist deshalb weniger der einer klassischen Bankfiliale im Smartphone als der eines zentralen Kontrollpunkts für laufende Ausgaben. Die App ist kostenlos und für alle Altersgruppen ab null Jahren freigegeben. Sie richtet sich vor allem an Menschen, die ihre Bankgeschäfte überwiegend selbst am Telefon erledigen möchten und dabei nicht ständig zwischen mehreren Anwendungen wechseln wollen.
Vom finanziellen Anlass bis zum erledigten Vorgang
Der Ausgangspunkt: eine App für den Alltag statt für Papierarbeit
Wenn ich morgens eine Kartenzahlung prüfen, später eine Einzahlung erledigen und am Abend eine Ausgabe besser einordnen möchte, passt monobank gut zu diesem Ablauf. Die Anwendung bündelt die wichtigen Berührungspunkte rund um das eigene Geld. Das ist besonders angenehm, wenn ich nicht nur Überweisungen verwalten, sondern auch Kartenfunktionen, Kreditoptionen und mögliche Rückvergütungen im selben Umfeld betrachten will.
Die App gehört zur Kategorie Finanzen, fühlt sich in der Nutzung aber nicht wie ein trockenes Buchhaltungsprogramm an. Der praktische Schwerpunkt liegt auf schnellen Entscheidungen: Welche Karte nutze ich? Was ist bereits bezahlt? Welche Ausgabe gehört zu einem Ratenkauf? Ist eine Rückvergütung relevant? Diese Fragen entstehen nicht isoliert, sondern mitten im Alltag, etwa beim Einkauf, auf dem Weg zur Arbeit oder beim Prüfen einer unerwartet hohen Abbuchung.
Das erklärt auch die starke Verbreitung. Im Store kommt die Anwendung auf eine durchschnittliche Bewertung von 4,9 bei rund 1,1 Millionen Bewertungen und mehr als zehn Millionen Installationen. Solche Werte ersetzen keinen eigenen Test, zeigen aber, dass monobank nicht nur für eine kleine Gruppe von Technikbegeisterten gedacht ist. Die aktuelle Version ist 9.6.0 und läuft ab Android 8.0.
Der erste Schritt: den passenden Finanzweg auswählen
In meiner Nutzung beginnt ein Vorgang nicht zwingend mit einer Überweisung. Oft ist die Karte der Ausgangspunkt. Ich kann eine Zahlung als normalen Karteneinsatz betrachten, eine Kreditkarte einbeziehen oder prüfen, ob ein Ratenkauf besser zur Situation passt. Diese Auswahl ist eine Stärke, weil sie den tatsächlichen Anlass abbildet: Nicht jede größere Anschaffung sollte genauso behandelt werden wie ein kleiner täglicher Einkauf.
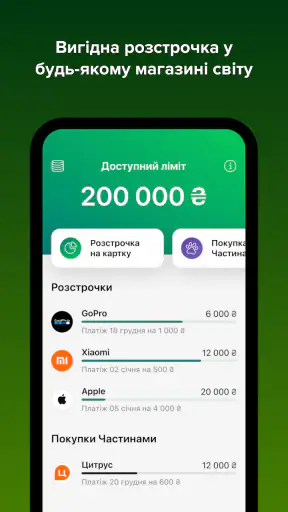
Gerade beim Ratenkauf würde ich jedoch nicht automatisch die bequemste Option wählen. Die App macht den Zugang zu solchen Funktionen einfacher, aber die Verantwortung für die Entscheidung bleibt bei mir. Vor dem Bestätigen sollte ich den Gesamtbetrag, die einzelnen Raten und die Auswirkungen auf mein verfügbares Budget prüfen. Der Komfort der Oberfläche darf nicht dazu führen, dass eine Finanzierung wie eine gewöhnliche Kartenzahlung behandelt wird.
Ein konkretes Beispiel: Ich kaufe ein teureres Haushaltsgerät und möchte nicht alles sofort aus dem laufenden Budget bezahlen. In monobank kann ich zunächst den Kartenvorgang einordnen und anschließend prüfen, ob eine Aufteilung sinnvoll ist. Der nützliche Teil ist nicht nur die Option selbst, sondern der Moment der Entscheidung innerhalb desselben Finanzkontexts. Ich muss den Vorgang nicht gedanklich aus einer Banking-App in ein separates Kreditportal übertragen.
Der Ablauf bei einer Zahlung
Bei einer normalen Kartenzahlung ist für mich vor allem wichtig, dass der Vorgang anschließend in meinem mobilen Finanzbild landet. Ich möchte nicht erst später am Computer nachsehen, ob eine Belastung angekommen ist oder wie sie sich auf mein verfügbares Geld auswirkt. Die App ist genau dann stark, wenn sie die Distanz zwischen Handlung und Kontrolle kurz hält.
Das hilft bei kleinen Ausgaben ebenso wie bei wiederkehrenden Kosten. Nach einem Einkauf kann ich den Vorgang zeitnah prüfen, statt mich am Monatsende auf Erinnerungen oder Papierbelege zu verlassen. Dieser Arbeitsablauf ist unspektakulär, aber wirkungsvoll: bezahlen, nachsehen, einordnen und bei Bedarf die weitere Planung anpassen.
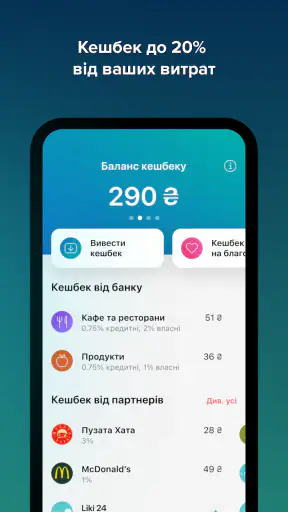
Ein weniger offensichtlicher Vorteil liegt darin, dass ich die App nicht nur reaktiv verwenden muss. Wer regelmäßig Cashback berücksichtigt, kann vor einer Zahlung überlegen, ob eine bestimmte Karte oder ein bestimmter Zahlungsweg besser passt. Cashback ist dabei kein Grund, jede Ausgabe künstlich zu verändern. Es lohnt sich nur, wenn die Rückvergütung zum geplanten Kauf passt und nicht zu zusätzlichen Ausgaben verleitet.
Einzahlung und Rückfluss: wenn Geld in die andere Richtung bewegt wird
Viele Banking-Apps sind besonders gut beim Ausgeben und Kontrollieren, aber weniger klar, wenn Geld eingezahlt oder zurückgeführt werden soll. monobank nimmt auch diesen Teil in den Mittelpunkt. Für mich ist das wichtig, weil ein Konto nicht nur eine Endstation für Abbuchungen ist. Geld kommt hinein, wird verteilt, für Karten verwendet und muss manchmal wieder gezielt eingeordnet werden.
In einem realistischen Alltag könnte der Ablauf so aussehen: Ich erhalte Geld, prüfe den verfügbaren Betrag, plane eine größere Ausgabe und entscheide danach, ob ich den Kauf direkt bezahle oder eine Ratenlösung in Betracht ziehe. Anschließend kontrolliere ich, ob Cashback oder eine andere Rückvergütung den Vorgang beeinflusst. Der Wert der App liegt hier in der Verbindung dieser Schritte. Ich muss nicht für jeden Teil eine andere Denkweise verwenden.
Bei Einzahlungen würde ich trotzdem sorgfältig auf den konkreten Ablauf achten und die angezeigten Hinweise vollständig lesen. Finanzvorgänge sind nicht der richtige Ort für schnelles Tippen. Besonders bei größeren Beträgen sollte ich vor der Bestätigung prüfen, welches Zielkonto betroffen ist und ob der Betrag tatsächlich so übernommen wurde, wie ich ihn eingegeben habe.
Die Übergaben zwischen Karte, Kredit und Ratenkauf
Der interessanteste Teil der App ist für mich die Übergabe von einem Zahlungsereignis in eine andere finanzielle Behandlung. Eine Kartenzahlung kann ein einfacher Abschluss sein. Sie kann aber auch der Ausgangspunkt für eine Kreditentscheidung oder eine Aufteilung in Raten werden. Genau an dieser Stelle entscheidet sich, ob eine Banking-App nur Informationen anzeigt oder ob sie meinen tatsächlichen Ablauf unterstützt.
Diese Übergabe ist praktisch, weil die ursprüngliche Ausgabe nicht aus dem Blick gerät. Gleichzeitig entsteht hier die größte Gefahr für Missverständnisse: Eine Ausgabe, die zunächst wie ein erledigter Kauf aussieht, kann anschließend anders in der Finanzplanung erscheinen. Deshalb würde ich nach einer Umwandlung oder Aufteilung nicht nur auf die Bestätigung achten, sondern den Vorgang später erneut kontrollieren.
Mein Tipp ist, Ratenkäufe nicht nach der Höhe der einzelnen Rate zu beurteilen. Ich würde immer fragen, wie viele laufende Verpflichtungen bereits bestehen und ob die monatliche Belastung auch in einem schwächeren Monat problemlos tragbar bleibt. Die App kann den Prozess vereinfachen; sie kann mir aber nicht die persönliche Budgetentscheidung abnehmen. Für Nutzer, die Kreditfunktionen grundsätzlich vermeiden möchten, ist dieser Teil eher überflüssig als hilfreich.
Das Ergebnis: mehr Kontrolle, wenn ich die App aktiv nutze
Am Ende eines Vorgangs erwarte ich keine spektakuläre Funktion, sondern Klarheit. Ist die Zahlung abgeschlossen? Ist eine Einzahlung richtig angekommen? Wurde eine Ausgabe als Ratenkauf behandelt? Habe ich Cashback berücksichtigt, ohne den Kauf unnötig zu verändern? monobank ist dann überzeugend, wenn ich diese Fragen direkt aus meinem mobilen Finanzablauf heraus beantworten kann.
Ich würde die App deshalb nicht nur im Notfall öffnen. Der größere Nutzen entsteht durch kurze, regelmäßige Kontrollen. Ein paar bewusste Blicke nach wichtigen Ausgaben helfen mir mehr als eine lange Sitzung am Monatsende. Besonders sinnvoll ist das für Menschen, die viele Zahlungen mit der Karte erledigen und ihre Finanzen nicht über Tabellen oder handschriftliche Notizen organisieren möchten.
Für eine Person, die bisher hauptsächlich Bargeld verwendet, kann die Umstellung zunächst mehr Disziplin verlangen. Digitale Übersicht entsteht nicht automatisch dadurch, dass eine App installiert ist. Ich muss mir angewöhnen, Zahlungen einzuordnen und Kreditoptionen nicht mit zusätzlichem Einkommen zu verwechseln. Wer diese Gewohnheit entwickelt, bekommt aus monobank deutlich mehr als nur einen mobilen Kontostand.
Wo der Ablauf Reibung bekommt
Die größte Einschränkung sehe ich in der Dichte der Möglichkeiten. Karte, Kreditkarte, Ratenkauf, Einzahlung und Cashback sind für viele Nutzer praktisch, können aber auch dazu führen, dass eine einfache Zahlung gedanklich komplizierter wird. Wer nur ein schlichtes Konto zum Überweisen und Sparen sucht, könnte die zusätzlichen Finanzwege als unnötige Ablenkung empfinden.
Auch die mobile Bedienung hat eine Kehrseite. Am Smartphone sind schnelle Aktionen bequem, aber längere Prüfungen, Vergleiche und Budgetentscheidungen können auf einem kleinen Bildschirm anstrengender sein. Wenn ich mehrere finanzielle Verpflichtungen gleichzeitig bewerten möchte, würde ich mir bewusst Zeit nehmen und nicht zwischen zwei Terminen bestätigen. Für einfache Vorgänge ist das Telefon ideal; für ausführliche Finanzplanung ist eine größere Darstellung oft angenehmer.
Ein weiterer Punkt betrifft die persönliche Risikobereitschaft. Cashback kann sich gut in den Alltag integrieren, wenn ich ohnehin geplante Einkäufe tätige. Kreditkarte und Ratenkauf verlangen dagegen mehr Aufmerksamkeit. Wer dazu neigt, verfügbare Kreditmöglichkeiten als Einladung zu spontanen Käufen zu sehen, sollte diese Funktionen nur sehr kontrolliert einsetzen oder eine bewusst einfachere Banklösung bevorzugen.
Die App ist außerdem nicht automatisch die beste Wahl für jemanden, der eine persönliche Beratung, komplexe Anlageprodukte oder eine stark filialorientierte Beziehung zu seiner Bank erwartet. monobank ist klar auf mobile Selbstbedienung ausgerichtet. Das ist für mich ein Vorteil, solange ich Entscheidungen eigenständig treffen möchte. Wer bei finanziellen Fragen lieber mit einem festen Ansprechpartner spricht, wird wahrscheinlich eine andere Art von Bankangebot angenehmer finden.
Für wen sich monobank besonders eignet
Ich würde monobank vor allem Menschen empfehlen, die ihre Bankgeschäfte konsequent am Smartphone erledigen wollen. Dazu gehören Nutzer, die Kartenzahlungen laufend kontrollieren, Einzahlungen mobil verwalten und Cashback nicht in einer separaten Übersicht suchen möchten. Auch wer gelegentlich eine größere Ausgabe in Raten organisieren will, profitiert von der Nähe zwischen Zahlung und Finanzentscheidung.
Praktisch ist die App ebenso für Personen, die mehrere kleine Geldentscheidungen über den Tag verteilt treffen. Ein Einkauf, eine Einzahlung und die Prüfung einer Kreditkartenbelastung müssen nicht mehr wie drei völlig getrennte Aufgaben wirken. Der gemeinsame mobile Ablauf reduziert die organisatorische Arbeit, sofern ich die einzelnen Vorgänge bewusst kontrolliere.
Weniger passend ist sie für Nutzer, die ausschließlich ein möglichst reduziertes Girokonto ohne Kredit- oder Cashback-Themen suchen. Auch Menschen, die ihre Finanzplanung lieber am Desktop erledigen oder grundsätzlich keine Bankgeschäfte auf dem Telefon durchführen möchten, werden den Hauptvorteil kaum nutzen. In diesen Fällen kann eine traditionellere Banking-Lösung mit stärkerem Fokus auf Übersicht und Beratung besser passen.
Mein Vergleich mit gewöhnlichen Alternativen
Im Vergleich zu einer klassischen Bank-App wirkt monobank für mich stärker auf den unmittelbaren Zahlungsalltag ausgerichtet. Eine gewöhnliche Anwendung konzentriert sich oft auf Kontostand, Überweisung und Kartenverwaltung. Hier werden zusätzlich Kreditkarte, Ratenkauf, Einzahlung und Cashback als zusammengehörige Teile eines mobilen Finanzablaufs behandelt.
Das bedeutet nicht, dass monobank in jeder Situation überlegen ist. Eine reduzierte Banking-App kann übersichtlicher sein, wenn ich nur Geld empfangen, überweisen und sparen möchte. Eine Filialbank kann bei erklärungsbedürftigen Entscheidungen angenehmer sein. Der Unterschied liegt daher weniger in einer pauschalen Qualitätsfrage als in meinem Nutzungsstil: Ich bekomme mehr Flexibilität, muss aber auch mehr Verantwortung übernehmen.
Gegenüber einer getrennten Kombination aus Banking-App, Kreditportal und Cashback-Anwendung ist die Bündelung der größte praktische Vorteil. Ich verliere weniger Zeit beim Wechsel zwischen Diensten und kann eine Ausgabe im Zusammenhang betrachten. Der Preis dafür ist, dass ich die einzelnen Angebote nicht gedankenlos vermischen sollte. Eine zentrale Oberfläche macht Entscheidungen leichter zugänglich, aber nicht automatisch besser.
Installation, Alltagstauglichkeit und mein Fazit
Die Anwendung ist kostenlos, wurde am 17. November 2017 veröffentlicht und ist für Android ab Version 8.0 vorgesehen. Diese technischen Eckdaten machen sie für viele noch genutzte Android-Geräte zugänglich. Nach der Einrichtung würde ich nicht sofort alle Möglichkeiten ausprobieren, sondern zuerst den eigenen Standardablauf festlegen: Karte verwenden, Zahlung prüfen, Einzahlungen nachvollziehen und erst danach Kredit- oder Ratenfunktionen bewerten.
Mein persönlicher Rat lautet, monobank wie ein Werkzeug für bewusste Finanzentscheidungen zu verwenden, nicht wie einen zusätzlichen Einkaufskanal. Die nützlichste Routine ist für mich die kurze Kontrolle nach wichtigen Zahlungen. Dabei prüfe ich nicht nur, ob der Betrag stimmt, sondern auch, ob die Zahlung in meine Monatsplanung passt und ob Cashback wirklich einen sinnvollen Unterschied macht.
Unterm Strich ist monobank – банк у телефоні eine überzeugende Finanz-App für Menschen, die ihre Bankbeziehung mobil und eigenständig organisieren möchten. Die eigentliche Stärke liegt in der Verbindung von Zahlung, Kontrolle und nächster Entscheidung. Wer diese Verbindung aktiv nutzt, erhält einen praktischen Begleiter für Karten, Einzahlungen, Cashback und ausgewählte Kreditvorgänge. Wer dagegen nur eine minimalistische Kontoverwaltung oder persönliche Beratung sucht, sollte sich nicht von der Funktionsfülle beeindrucken lassen und eine einfachere Alternative in Betracht ziehen.
Ich würde die App deshalb empfehlen, aber mit einer klaren Bedingung: Kreditkarte und Ratenkauf sollten als bewusste Finanzinstrumente behandelt werden, nicht als beiläufige Erweiterung des Budgets. Für den mobilen Alltag, schnelle Kontrollen und einen zusammenhängenden Ablauf ist sie stark. Ihre Grenzen zeigen sich dort, wo weniger Funktionen, größere Planungsflächen oder menschliche Beratung wichtiger sind als Geschwindigkeit.


